Mysteel解读:福德士河2026年三季度发运受检修影响有所回落,超特粉累库压力突出
北京时间2026年10月22日,澳大利亚矿业公司福德士河(Fortescue)发布2026年三季度(2027澳大利亚财年第一季度)运营报告。总体来看,三季度福德士河铁矿运营呈现“发运受计划检修和销售滞后拖累、品种分化加剧”的特征,其中,旗下铁桥项目发运同比增长明显,但按财年指导测算进度仍偏低。此外,公司还公布了Blacksmith首次矿石储量、以及Christmas Creek绿色金属项目首次产出铁水等长期项目里程碑。本文将从产销、品种、项目进展与展望等几个方面解读本季度福德士河在铁矿石领域的表现。
一、铁矿产销:港口大修影响,季度发运同环比回落
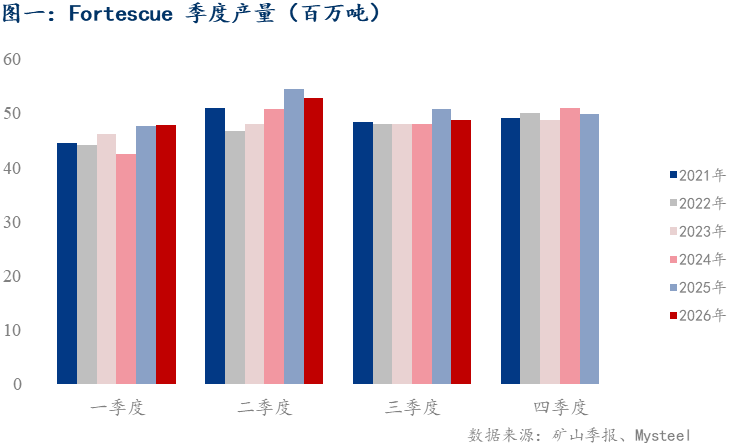
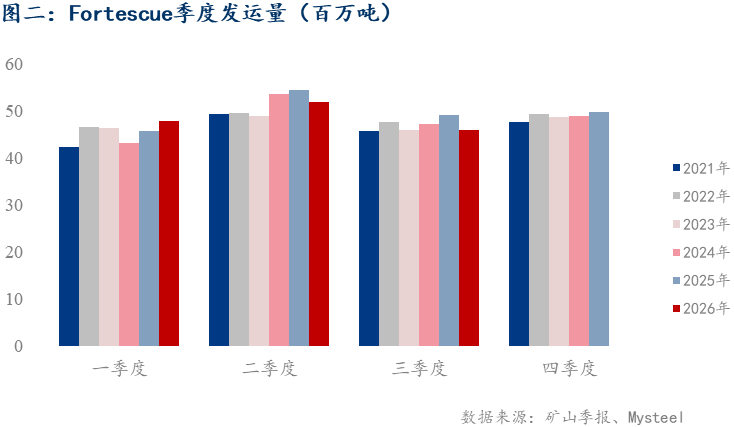
季报显示,2026年第三季度福德士河铁矿石产量为4880万吨,环比下降8%,同比下降4%(图一);2026年前三季度,公司铁矿石累计产量为1.494亿吨,同比下降2.23%;铁矿石发运量为4680万吨,环比下降11%,同比下降6%(图二);2026年前三季度,公司铁矿石累计发运量为1.464亿吨,同比下降1.81%。发运下滑主要受计划内的港口检修影响:公司本季度实施有史以来最大规模的港口检修,包括1号火车卸料机翻车机单元、取料机和装船机主要部件更换。
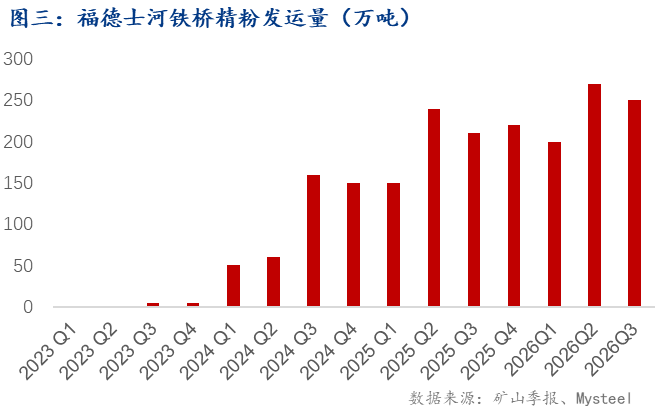
其中铁桥项目(Iron Bridge)方面,三季度项目产量为270万吨,环比增长20%,同比增长18%;发运方面,三季度发运250万吨,环比下降8%,同比增长17%(图三);前三季度发运量为720万吨,同比增长20%。
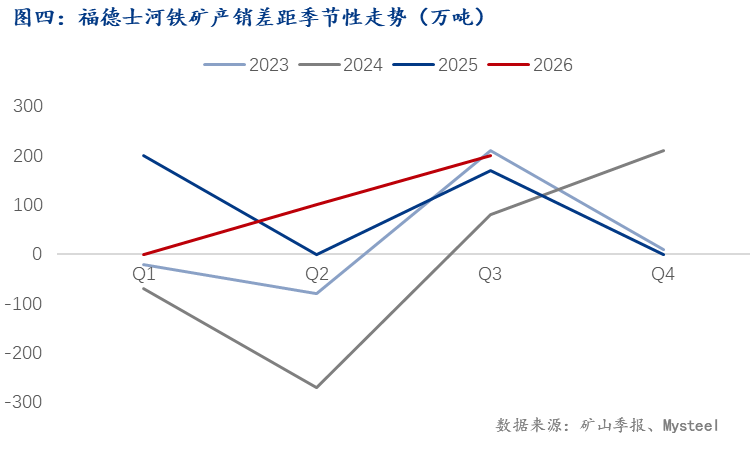
从产销差距来看,2026三季度福德士河铁矿石产量大于发运量,产销差约200万吨,符合季节性走势(图四)——2023—2026年Q3均为产大于销,三季度是全年累库压力最大的季度;但幅度上偏强,2026三季度差距率为2023年以来单季最高;前三季度累计产销差仍低于2025全年,年度累库压力尚未超过去年。
二、主要品种表现:超特粉累库压力突出,混合粉相对偏紧
2026年三季度福德士河产品结构仍以低品为主,就其旗下超特粉和混合粉两大旗舰产品来看,超特粉发运1864万吨,环比下降18.7%,同比下降5.1%,占发运总量约40%;混合粉1753万吨,环比下降9.8%,同比下降4.4%,占比约38%;此外,块矿发运388万吨、国王粉286万吨、Iron Bridge精粉255万吨、Fortune Fines 153万吨,West Pilbara Fines发运为0。
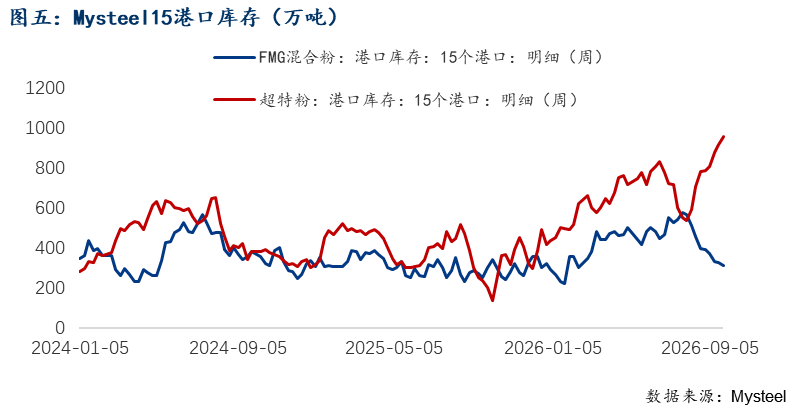
库存方面,Mysteel数据显示,截至2026年9月25日,15港超特粉库存957.52万吨,较二季度末6月26日的776.65万吨增加180.87万吨,增幅约23.3%,达到近四年高位。同期混合粉库存314.85万吨,下降151.52万吨,降幅约32.5%,处于年内中低位水平(图五)。
三、项目进展:Blacksmith与绿色金属取得里程碑
项目方面,公司公布旗下Blacksmith矿产资源量增加153%至6.15亿吨,并首次报告矿石储量1.96亿吨、平均铁品位58.0%。公司表示,随着现有矿山成熟,Blacksmith将在维持产量和低成本运营方面发挥重要作用,季报显示,该项目已完成地质填图,并启动加密钻探,以提高地质解释和资源定义的置信度,但尚未宣布明确投产时间。同时,Pilbara其他勘探项目同步推进,White Knight、Wyloo、Mindy North 和 Mt Lewin 的延伸及加密钻探正在进行,White Knight 的地质冶金钻探进一步支持资源评估。非洲加蓬贝林加铁矿(Belinga Iron Ore Project)钻探累计超过25万米,加蓬政府副总统和高级部长于7月访问了公司 Pilbara 业务。
此外,在脱碳与绿色金属方面,福德士河正推进“绿色电网+电动采矿设备”布局,核心是用可再生能源和电力替代柴油。绿色电网方面,133MW的Nullaigine风电项目首批风机组件已到达,Eliwana矿区重型采矿设备快充设施正在调试。同时,已有21台电动挖掘机设备投入运行,徐工电动辅助设备样机完成工厂测试,首台电池电动矿卡正在珀斯建造;按计划,12月将在Flying Fish矿山集中投用这些设备并对外展示,该矿也将成为公司首个脱碳矿山。此外,其位于西澳圣诞溪矿区的绿色铁素项目(Green Metal Project)于本季度首次产出铁水,电熔炼工艺首次成功运行。上述项目虽短期内仍处投入和验证阶段,但长期来看有利于降低柴油消耗与碳排放。
四、2027财年展望:年度指导目标不变,兑现依赖销售恢复与铁桥爬坡
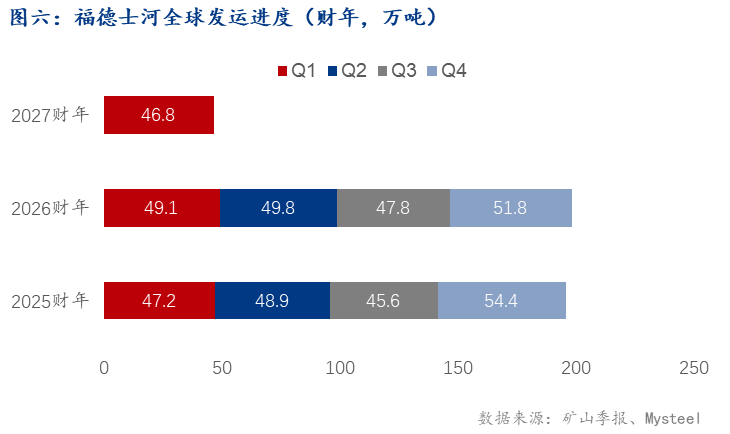
公司维持2027财年(自然年2026年7月—2027年6月)发运指导1.97—2.07亿吨不变,其中铁桥项目按100%权益计1100—1400万吨。2027财年一季度发运4680万吨(图六),完成全年目标的22.6%—23.8%,剩余三季需平均约5010—5340万吨;铁桥一季度发运250万吨,仅完成指导的18%—23%,剩余三季需平均约283—383万吨,较一季度提升13%—53%,爬坡仍是核心变量。
港口方面,2027财年一季度已完成史上最大规模检修,后续寿命周期维护主要安排在2028—2029财年(即自然年2027年7月—2029年6月期间),短期有利于发运环比恢复。但Herb Elliott港当前外运能力约2.05亿吨/年,中期目标仅提升至2.1亿吨/年,运力利用率已处于较高水平,提升空间有限。从自然年角度来看,2026年前三季度累计发运1.456亿吨;Mysteel预测其2026自然年发运总量维持在2亿吨以上,较2025年小幅增长,但整体已进入平台期。若按全年2亿吨以上测算,2026年四季度需发运约5360万吨以上,增幅约7.6%。但后续兑现取决于生产和港口,以及销售端商业安排能否在年底前落地。